
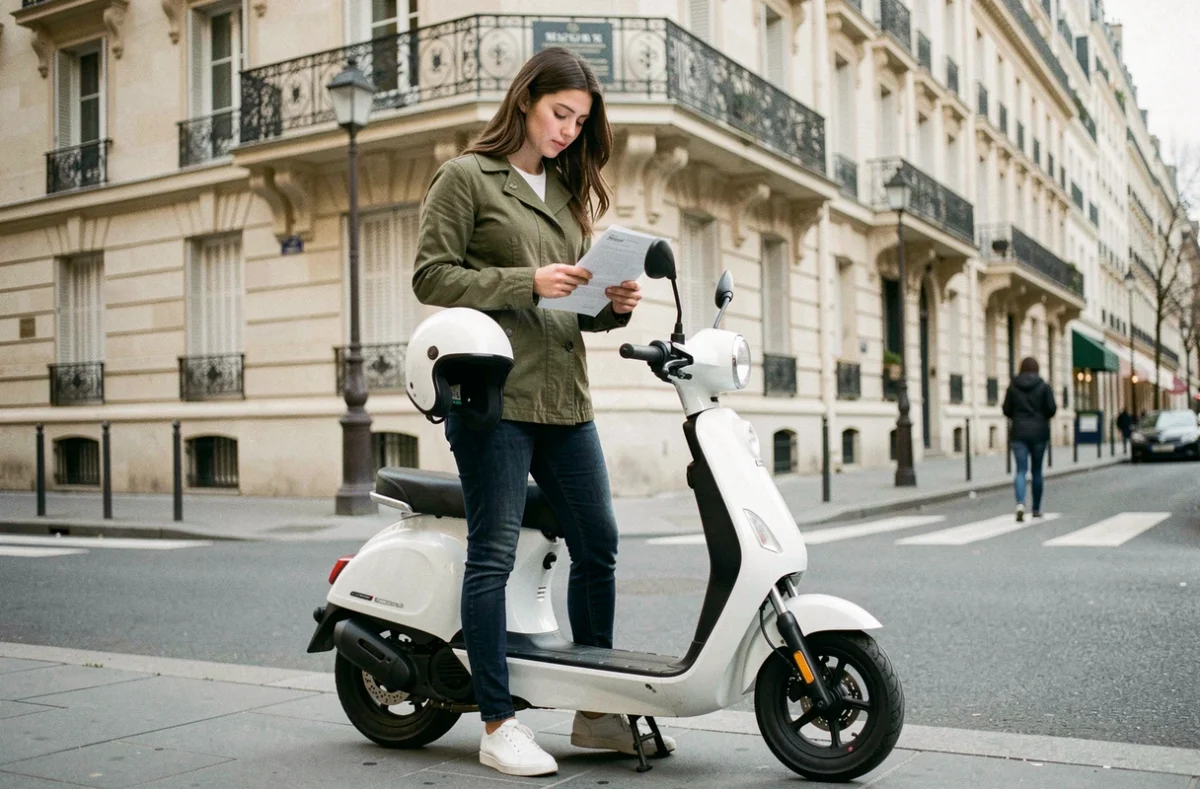
Un scooter électrique limité à 45 km/h (équivalent 50 cc) est un véhicule terrestre à moteur. En Belgique, il est soumis à la même obligation d’assurance responsabilité civile que n’importe quel cyclomoteur thermique. Le tarif annuel de cette assurance dépend d’un ensemble de variables techniques et personnelles que les comparateurs en ligne ne détaillent pas toujours.
Sinistralité des engins électriques : ce que les assureurs surveillent en 2026
Les compagnies d’assurance ne fixent pas leurs primes de manière arbitraire. Elles s’appuient sur la fréquence des sinistres et leur coût moyen, observés catégorie par catégorie.
Les chiffres récents révèlent une progression rapide des accidents impliquant des engins électriques sur les trajets domicile-travail, bien au-delà de la tendance générale de la mobilité douce. Les trottinettes électriques concentrent l’essentiel de cette hausse. Les assureurs utilisent toutefois ces statistiques comme baromètre global pour l’ensemble des petits véhicules électriques, scooters 50 cc inclus.
Selon Assuralia, un accident de trajet coûte en moyenne 2 715 euros en cas d’incapacité temporaire. Ce montant atteint 101 611 euros lorsqu’une incapacité permanente est constatée. Ces ordres de grandeur expliquent le mécanisme suivant : la RC de base reste abordable (le risque de sinistre grave demeure statistiquement faible), tandis que les garanties complémentaires comme la protection conducteur ou la protection juridique peuvent modifier sensiblement la facture.
Tarif assurance scooter électrique 50 : les fourchettes constatées
Que le cyclomoteur soit de classe A (limité à 25 km/h) ou de classe B (limité à 45 km/h), la prime dépend de l’âge du conducteur, de sa classe de bonus-malus et de la compagnie retenue. Le type de motorisation, électrique ou thermique, ne crée pas de catégorie tarifaire séparée chez la plupart des assureurs belges. C’est la cylindrée équivalente (50 cc) et la vitesse maximale qui classent le véhicule.
Responsabilité civile seule
Cette formule couvre uniquement les dommages causés à des tiers. Le conducteur et son propre véhicule ne sont pas couverts par la RC de base.
Formules intermédiaires et tous risques
Ajouter une garantie vol et incendie ou une couverture dommages matériels fait grimper la prime. Pour un scooter électrique 50 cc neuf, souvent plus cher à l’achat qu’un modèle thermique comparable, la question du niveau de couverture se pose concrètement. La garantie omnium (tous risques) peut doubler la prime annuelle par rapport à une RC seule, voire davantage si le véhicule est récent et coûteux.
Un élément propre aux scooters électriques mérite attention : la batterie représente une part significative de la valeur totale. En cas de choc violent ou d’incendie, son remplacement peut coûter autant que le reste du véhicule. Vérifiez si votre contrat couvre explicitement ce composant ou s’il l’exclut.
Critères qui font varier le tarif d’un contrat à l’autre
Les compagnies appliquent un système de bonus-malus identique à celui des voitures et des motos. Un conducteur sans sinistre depuis plusieurs années bénéficie d’une réduction notable. Un sinistre en tort fait remonter la prime l’année suivante.
- L’âge du conducteur : les moins de 25 ans paient systématiquement plus cher, parfois le double d’un conducteur de 30 ans et plus, en raison d’une sinistralité observée plus élevée dans cette tranche d’âge.
- Le lieu de stationnement : un scooter garé dans un box fermé en zone rurale ne présente pas le même risque de vol qu’un véhicule stationné sur la voie publique en centre-ville.
- La valeur du véhicule : plus le scooter coûte cher à l’achat, plus la prime omnium sera élevée. Un modèle électrique neuf vaut souvent davantage qu’un thermique d’occasion, ce qui se répercute directement sur le tarif.
- L’usage déclaré : un trajet domicile-travail quotidien en agglomération génère statistiquement plus de sinistres qu’un usage loisir le week-end.
Pièges fréquents dans les contrats scooter électrique
La franchise en cas de sinistre matériel
Certains contrats affichent une prime séduisante mais prévoient une franchise élevée. Sur un scooter électrique dont la valeur totale reste modérée, une franchise de plusieurs centaines d’euros peut rendre la garantie dommages matériels presque inutile. Le réflexe à adopter : comparer systématiquement le montant de la franchise avec la valeur résiduelle du véhicule.
L’exclusion de la batterie
Quelques assureurs excluent la batterie de la couverture omnium ou la traitent comme un simple accessoire. Comme il s’agit du composant le plus coûteux du véhicule, une exclusion de batterie vide la garantie de sa substance. Les conditions particulières du contrat précisent ce point, et elles méritent une lecture attentive avant signature.
La confusion entre classe A et classe B
La réglementation belge distingue les cyclomoteurs de classe A (max 25 km/h) et de classe B (max 45 km/h). Un scooter électrique 50 cc bridé à 45 km/h relève de la classe B. Les tarifs d’assurance diffèrent d’une classe à l’autre, et une erreur de déclaration peut invalider le contrat lors d’un sinistre.
Le défaut d’assurance conducteur
La RC protège les tiers, pas le conducteur. En cas d’accident seul ou en tort, sans garantie conducteur, les frais médicaux restent intégralement à sa charge. Au regard des montants potentiels en cas d’incapacité permanente, cette garantie complémentaire représente un poste à évaluer sérieusement, même si elle augmente la prime de quelques dizaines d’euros par an.
Délai de souscription et mise en circulation
Un scooter électrique ne peut pas circuler légalement sans attestation d’assurance. La plupart des courtiers et compagnies en ligne permettent de finaliser la souscription rapidement. Le document définitif (carte verte) suit par courrier.
Pour un véhicule neuf, le concessionnaire exige souvent une preuve d’assurance avant la livraison. Prévoyez de demander vos devis au moins une semaine avant la date prévue, afin de comparer plusieurs offres sans précipitation.
Comparer les devis : méthode concrète pour payer le juste prix
Aligner des primes annuelles ne suffit pas. Deux contrats affichant le même prix peuvent offrir des niveaux de couverture très différents.
- Listez d’abord vos besoins réels : usage quotidien ou occasionnel, stationnement sécurisé ou non, valeur du véhicule, budget annuel maximum.
- Demandez au minimum trois devis auprès de compagnies ou courtiers différents, en vérifiant que chaque devis porte sur les mêmes garanties (RC seule, RC + vol/incendie, omnium).
- Comparez les franchises, les plafonds d’indemnisation et les exclusions spécifiques (batterie, accessoires, équipements de protection).
- Vérifiez la présence ou non d’une garantie conducteur et son coût additionnel.
Le tarif le plus bas n’est pas toujours le plus avantageux. Un contrat moins cher assorti d’une franchise de 500 euros et sans couverture batterie reviendra plus cher au final qu’un contrat légèrement plus onéreux mais complet, dès lors qu’un sinistre survient.
La prime d’assurance pour un scooter électrique 50 cc reste un poste maîtrisable, à condition de sélectionner ses garanties en connaissance de cause. Un devis personnalisé reste le seul moyen fiable d’obtenir un tarif exact, parce que chaque profil (âge, historique, usage, lieu) produit un résultat différent. Le formulaire ci-dessous permet de recevoir une estimation adaptée à votre situation et d’être rappelé par un professionnel sans engagement.